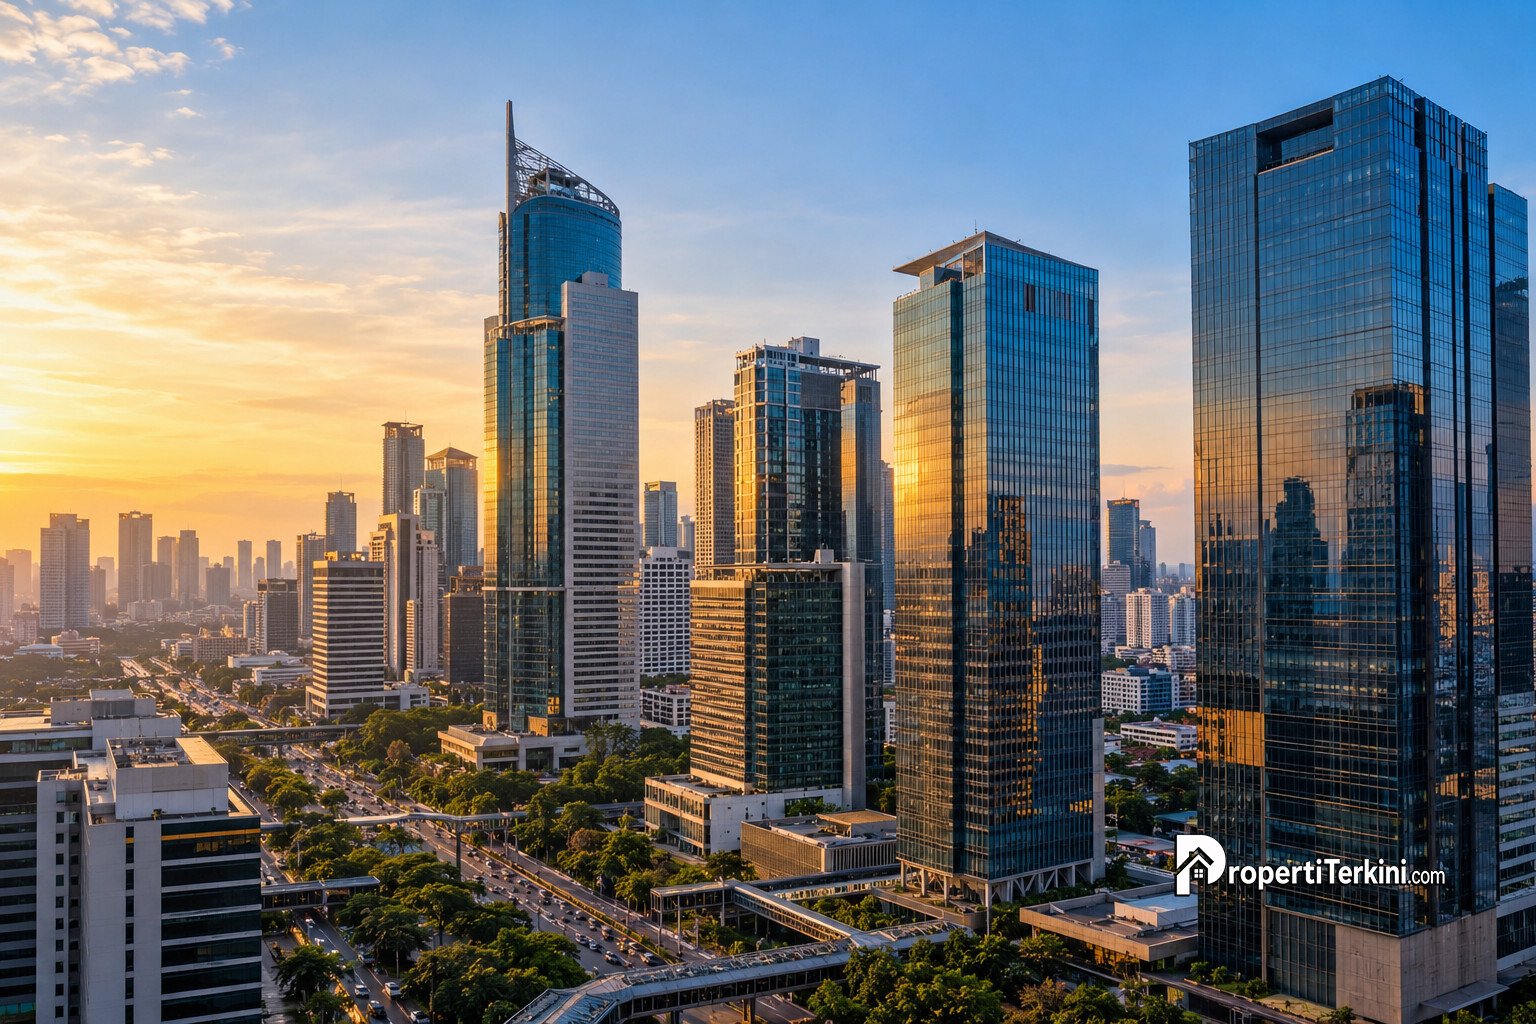
Pasar perkantoran Jakarta pada tahun 2026 menunjukkan perkembangan yang menarik dan dinamis. Meskipun masih terdapat ruang kosong sekitar 3 juta meter persegi, ruang yang diminati oleh tenant memang semakin menipis, khususnya pada gedung-gedung premium yang berada di kawasan pusat bisnis atau CBD.
Fakta ini menjadikan pemulihan pasar perkantoran Jakarta berlangsung secara tidak merata. Gedung-gedung berkualitas tinggi yang terletak di lokasi strategis dan memiliki akses transportasi yang baik sudah mulai merasakan pemulihan lebih awal dibandingkan dengan segmentasi lainnya.
Ferry Salanto, Kepala Riset di Colliers Indonesia, menekankan pentingnya perubahan perilaku tenant sebagai tanda baru dalam kuartal III 2026. Setelah fase downsizing yang cukup panjang, kini sejumlah perusahaan mulai menambah ruang seiring dengan meningkatnya kebutuhan bisnis mereka.
“Jakarta sebenarnya tidak kekurangan ruang kantor, tetapi sedang mengalami kekurangan pada ruang kantor yang benar-benar diminati,” ungkap Ferry dalam sebuah acara briefing di Jakarta.
Ruang Kantor Kosong Masih Menjadi Permasalahan Utama di Jakarta
Secara keseluruhan, pasar perkantoran di Jakarta masih dibayangi masalah kelebihan ruang. Data menunjukkan bahwa ruang kosong di kawasan CBD tercatat sekitar 1,75 juta meter persegi, sementara di luar CBD sekitar 1,26 juta meter persegi.
Total ruang kantor kosong mencapai sekitar 3 juta meter persegi. Namun, pencapaian angka agregat ini tidak sepenuhnya mencerminkan tantangan yang dihadapi oleh perusahaan dalam mencari kantor baru yang sesuai.
| Indikator Pasar Perkantoran Jakarta | Q3 2026 |
|---|---|
| Ruang kosong CBD | ±1,75 juta m² |
| Ruang kosong luar CBD | ±1,26 juta m² |
| Total ruang kosong | ±3,01 juta m² |
| Ruang kosong gedung premium CBD | ±128.000 m² |
| Ruang kosong Grade A CBD | ±873.000 m² |
| Okupansi SCBD | ±87% |
Perbedaan dalam segmen ini signifikan. Ruang kosong yang tersedia di gedung premium di CBD yang hanya sekitar 128.000 meter persegi jauh lebih sedikit dibandingkan ruang Grade A yang mencapai 873.000 meter persegi.
Ini menunjukkan bahwa meskipun terdapat banyak pilihan kantor, pilihan tersebut berkurang secara drastis saat perusahaan menetapkan standar tertentu dalam hal lokasi, kualitas bangunan, dan efisiensi operasional.
Pasar Perkantoran Jakarta Menghadapi Dua Realitas Berbeda
Keadaan ini membawa konteks pemulihan pasar perkantoran Jakarta berlangsung dalam dua kecepatan yang berbeda. Di satu sisi, mayoritas pasar masih berada dalam kondisi yang menguntungkan penyewa.
Pemilik gedung dihadapkan pada tantangan untuk mempertahankan tingkat hunian dan harus memberikan fleksibilitas dalam negosiasi sewa. Namun, di sisi lain, terdapat aset premium yang mulai menunjukkan sikap berbeda.
Colliers mencatat sejumlah gedung premium telah meraih tingkat okupansi di atas 90%. Di sinilah pemilik gedung mulai merasa lebih percaya diri untuk mempertahankan tarif sewa serta mengurangi insentif yang sebelumnya ditawarkan kepada penyewa.
Fenomena tersebut terlihat jelas di kawasan SCBD yang mencapai tingkat hunian sekitar 87%. Hal ini menunjukkan keunggulan kawasan tersebut dibandingkan dengan koridor-koridor utama CBD lainnya.
Performa SCBD tidak hanya dipengaruhi oleh faktor lokasi, tetapi juga oleh kualitas gedung, akses transportasi publik, serta berbagai fasilitas komersial yang mendukung ekosistem kerja.
Pentingnya Kualitas Gedung dalam Menarik Tenant Baru
Pergeseran preferensi tenant kini menjadi pilar penting dalam membaca kondisi perkantoran di Jakarta. Banyak perusahaan yang kini lebih mempertimbangkan aspek kualitas bangunan dan pengelolaan gedung.
Faktor-faktor seperti penerapan standar green building dan ESG, aksesibilitas, serta efisiensi operasional menjadi prioritas utama. Dengan demikian, kompetisi antargedung tidak lagi hanya berfokus pada harga sewa.
Gedung dengan kualitas yang lebih baik kini memiliki peluang lebih besar untuk mempertahankan tenant. Sementara itu, aset dengan kualitas kurang baik terpaksa harus menawarkan insentif tambahan agar tetap menarik bagi penyewa.
Data dari kuartal II 2026 pun menunjukkan bahwa gedung premium di CBD mempunyai tingkat hunian sekitar 83%, sedangkan Grade A berada di angka 77%. Ruang kosong di gedung premium hanya menyumbang kurang dari 10% dari total ruangan yang tersedia di CBD.
Kondisi ini semakin menguat ketika melihat data dari kuartal III, yang menunjukkan adanya tren pemulihan yang berfokus pada kualitas bangunan.
Perubahan Strategi Penyewa: Dari Downsizing Menuju Ekspansi
Perubahan yang signifikan terlihat dari sisi penyewa, terutama dalam upaya menyesuaikan strategi mereka. Setelah periode panjang di mana downsizing dan rightsizing mendominasi pasar, kini fokus mulai bergeser.
Memasuki tahun 2025, perusahaan-perusahaan mulai beralih dari pengurangan ruang kepada relokasi yang lebih strategis. Mereka menggunakan kesempatan pada kondisi tenant market untuk mendapatkan gedung yang lebih baik tanpa harus menambah luas kantor yang ada.
Namun, pada kuartal III 2026, Coliers mencatat bahwa kasus downsizing semakin berkurang. Beberapa perusahaan mulai mengajukan permohonan untuk menambah ruang karena kebutuhan bisnis yang meningkat.
Sektor-sektor seperti energi, teknologi, serta logistik menunjukkan aktivitas yang cukup positif. Ferry pun menganggap perubahan ini sebagai sinyal penting yang perlu diperhatikan oleh pelaku pasar.
Pertanyaan yang diajukan oleh perusahaan kini lebih berfokus pada kebutuhan ruang tambahan untuk mendukung pertumbuhan bisnis mereka. Ini adalah pola yang berbeda dibandingkan sebelumnya, menunjukkan bahwa minat terhadap ekspansi mulai muncul.
Dampak Perubahan Ini bagi Pemilik Gedung di Jakarta
Transformasi ini memberikan tantangan baru bagi pemilik gedung untuk merumuskan strategi yang lebih selektif. Memiliki ruang kosong saja tidak lagi cukup untuk menarik tenant.
Pemilik gedung perlu memberikan alasan yang mantap agar perusahaan berkenan membayar atau tetap bertahan untuk jangka panjang. Hal ini mencakup kemudahan akses transportasi publik, kualitas bangunan, serta efisiensi energi.
Dalam konteks ini, perusahaan masih memiliki ruang untuk melakukan relokasi dan mencari gedung yang lebih baik dengan tawaran sewa yang bersaing. Namun, tidak semua aset berpotensi mendapatkan perhatian yang sama di pasar.
Secara keseluruhan, meskipun pasar perkantoran Jakarta pada tahun 2026 belum sepenuhnya pulih, fase berikutnya mulai terlihat di mana tenant menjadi semakin selektif, gedung premium memperoleh posisi tawar yang lebih kuat, dan perlahan-lahan ekspansi mulai kembali muncul.