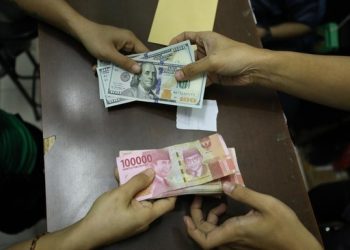
Kenaikan suku bunga acuan oleh Bank Indonesia dan penurunan nilai tukar Rupiah memberikan dampak signifikan bagi industri pembiayaan di Indonesia. Hal ini membuat pelaku industri harus lebih waspada dalam menghadapi tantangan baru yang akan muncul dalam pasar.
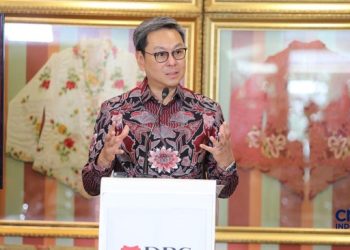
Ketua Asosiasi Perusahaan Pembiayaan Indonesia, Suwandi Wiratno, menyatakan bahwa keadaan ini berpotensi meningkatkan harga barang impor. Kenaikan ini bisa menjadi beban tambahan bagi debitur yang bergantung pada pembiayaan untuk memenuhi kebutuhan mereka.
Pembiayaan investasi, modal kerja, dan multiguna merupakan tiga jenis sistem pembiayaan yang ada saat ini. Di antara ketiga jenis ini, pembiayaan investasi mengalami penurunan yang cukup signifikan, terutama dalam sektor tertentu.
Terlebih lagi, pembiayaan investasi yang ditujukan untuk sektor tambang dan perkebunan menghadapi beberapa tantangan. Salah satunya adalah terkait kebijakan produksi yang diatur dalam Rencana Kerja dan Anggaran Biaya, membuat sebagian besar proyek terhambat.
Untuk lebih mendalami isu ini, dialog dengan Suwandi Wiratno dapat memberikan wawasan lebih dalam mengenai dinamika industri pembiayaan saat ini. Pembahasan tersebut mencakup berbagai faktor yang memengaruhi keputusan pemasukan dan pengeluaran dalam sektor ini.
Analisis Dampak Kenaikan Suku Bunga terhadap Pembiayaan
Dari perspektif perekonomian, kenaikan suku bunga acuan membuat beban cicilan meningkat, yang berpotensi mengurangi daya beli konsumen. Dengan demikian, perluasan pasar menjadi tertantang dan memerlukan strategi yang lebih efisien.
Dalam hal ini, para pelaku industri pembiayaan harus melakukan penyesuaian terhadap tarif bunga yang ditawarkan. Ini penting agar tetap bisa bersaing dan menarik minat debitur di tengah ketidakpastian ekonomi yang ada.
Selanjutnya, penting untuk melakukan evaluasi terhadap profil risiko nasabah. Dengan meningkatkan analisis mengenai kemampuan pembayaran debitur, perusahaan dapat mengurangi kerugian akibat gagal bayar di masa mendatang.
Di sisi lain, industri perbankan juga diharapkan dapat mencari inovasi dalam produk pembiayaan. Dengan pergeseran kebutuhan pasar, produk yang fleksibel dan adaptif sangat dibutuhkan agar tetap relevan.
Pada akhirnya, kerjasama antara pelaku industri dan pemerintah menjadi kunci dalam menciptakan kebijakan yang mendukung pertumbuhan. Kebijakan yang tepat akan membantu memitigasi dampak negatif dari perubahan ekonomi yang tidak terduga.
Pelemahan Nilai Tukar Rupiah dan Implikasinya
Pelemahan nilai tukar Rupiah langsung berdampak pada peningkatan biaya barang-barang impor, yang berpengaruh pada seluruh segmen industri. Hal ini menambah tekanan kepada perusahaan untuk menyesuaikan harga barang dan jasa yang mereka tawarkan.
Dalam kondisi seperti ini, daya saing produk lokal di pasar internasional juga menjadi salah satu isu yang perlu dicermati. Jika tidak ada langkah strategis, produk dalam negeri bisa jadi kurang diminati dibandingkan produk impor.
Untuk mengatasi hal ini, pelaku usaha disarankan untuk meningkatkan kualitas produk dan efisiensi operasional. Hal ini akan membantu menekan biaya dan menjaga daya tarik produk di mata konsumen.
Pemerintah juga berperan penting dalam menjaga stabilitas nilai tukar hingga menciptakan lingkungan investasi yang kondusif. Kebijakan yang mendukung ekspor serta penguatan sektor domestik akan sangat membantu dalam menjaga keseimbangan ekonomi.
Selain itu, diversifikasi pasar ekspor dapat menjadi strategi yang efektif. Dengan tidak hanya bergantung pada satu atau dua negara, risiko yang ditanggung dapat diminimalisir ketika terjadi fluktuasi nilai tukar.
Menanggapi Gejolak Ekonomi di Sektor Pembiayaan
Menanggapi situasi yang kurang menguntungkan, industri pembiayaan harus beradaptasi dengan cepat. Tindakan preventif dan responsif menjadi kunci untuk menjaga stabilitas keuangan dan kelangsungan usaha.
Teknik manajemen risiko yang efektif tentunya menjadi salah satu alat untuk mengatasi tantangan ini. Dengan mengidentifikasi potensi risiko lebih awal, perusahaan dapat mempersiapkan langkah mitigasi yang sesuai.
Lebih lanjut, peningkatan komunikasi dengan debitur juga perlu ditingkatkan. Transparansi dalam penyampaian informasi dapat membantu debitur mengambil keputusan yang lebih baik dalam perencanaan keuangan mereka.
Adopsi teknologi keuangan dalam proses pembiayaan juga harus dipertimbangkan. Dengan teknologi, proses dapat dilakukan lebih efisien dan meminimalisir biaya, sementara juga menciptakan pengalaman pengguna yang lebih baik.
Pada akhirnya, kolaborasi antar sektor menjadi hal yang sangat penting. Baik perusahaan pembiayaan, sektor perbankan, maupun industri lainnya, semua memiliki peran yang saling melengkapi dalam mengatasi gejolak ekonomi yang ada.